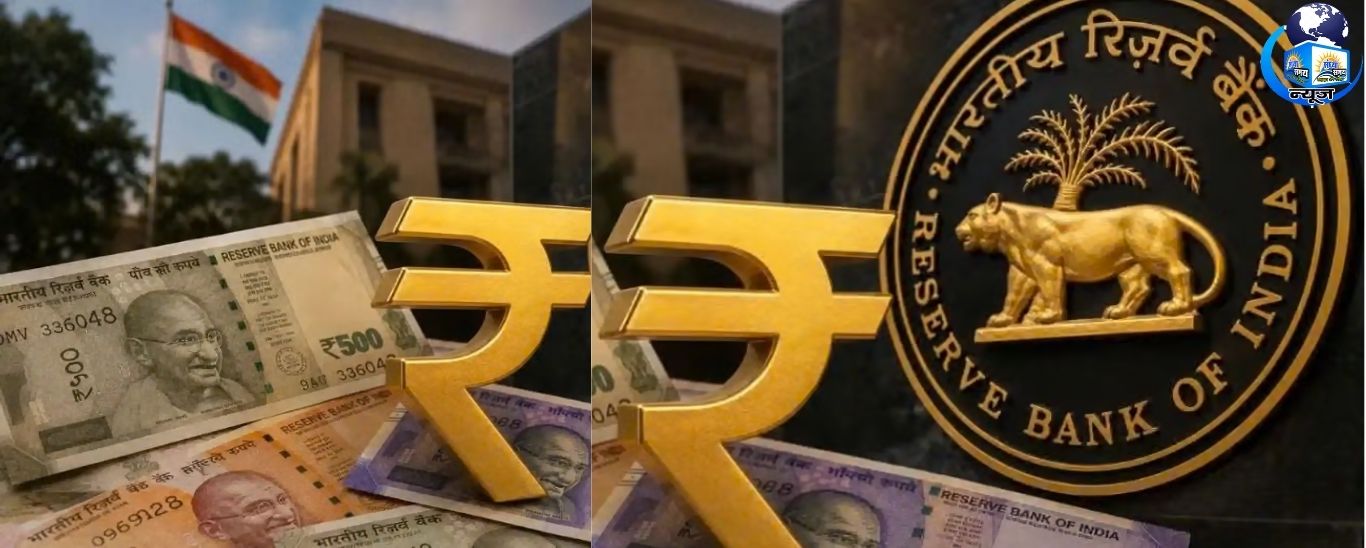
भारतीय रिजर्व बैंक की मौद्रिक नीति समिति यानी RBI MPC बैठक का फैसला आज 7 अक्टूबर को आने वाला है और इस बार सबकी निगाहें ब्याज दरों पर टिकी हैं। पिछले काफी समय से दरें रुकी हुई थीं, लेकिन बदलते आर्थिक माहौल को देखते हुए अब हालात बदलने की आहट सुनाई दे रही है।
माना जा रहा है कि केंद्रीय बैंक इस बार रेपो रेट में 25 बेसिस प्वाइंट (0.25 फीसदी) का इजाफा कर सकता है। ऐसा होने पर रेपो रेट सीधे 5.5 फीसदी के स्तर पर पहुंच जाएगा, जो फरवरी 2023 के बाद दरों में पहली बढ़ोतरी होगी।
रेपो रेट क्या है और आम आदमी पर कैसे पड़ता है असर?
पहले ये समझना जरूरी है कि आखिर रेपो रेट होता क्या है। सीधे शब्दों में कहें तो ये वह दर है जिस पर RBI बैंकों को अल्पकालिक उधारी देता है। जब ये दर बढ़ती है, तो बैंक अपने ग्राहकों से भी ज्यादा ब्याज वसूलते हैं। इसका सबसे ज्यादा असर होम लोन, कार लोन और पर्सनल लोन की EMI पर पड़ता है, क्योंकि इन लोन की दरें ज्यादातर रेपो रेट से जुड़ी होती हैं।
MPC बैठक में क्या हो सकता है फैसला?
बाजार के बड़े विश्लेषक पहले ही अंदाजा लगा चुके हैं कि इस समीक्षा में 25 बेसिस प्वाइंट का रेट हाइक लगभग तय माना जा रहा है। हालांकि, एक्सपर्ट्स का कहना है कि सिर्फ दर बढ़ना अहम नहीं होगा। असली निगाहें इस बात पर होंगी कि आरबीआई आगे के लिए क्या संकेत देता है। कुछ जानकारों का मानना है कि केंद्रीय बैंक एक और रेपो रेट हाइक का रास्ता भी खोल सकता है। वहीं ये भी चर्चा है कि क्या RBI अपना न्यूट्रल स्टैंस बदलकर सख्त रुख अपनाएगा या नहीं।
महंगाई दर बनी RBI की सबसे बड़ी चिंता
इस कड़े रुख के पीछे सबसे बड़ी वजह है लगातार बढ़ती महंगाई दर। RBI ने पिछली समीक्षा में वित्त वर्ष 2027 के लिए खुदरा महंगाई (CPI) का अनुमान 5 फीसदी रखा था, लेकिन ताजा आंकड़े इससे ऊंचे जा रहे हैं। जुलाई में खुदरा महंगाई 4.45 फीसदी रही, जो अगस्त में बढ़कर 4.82 फीसदी पर पहुंच गई। अब उम्मीद है कि आरबीआई अपने महंगाई अनुमान को ऊपर कर सकता है। कच्चे माल और कमोडिटी की बढ़ती कीमतें अगर आम चीजों के दाम पर असर डालती हैं, तो दबाव और गहरा सकता है।
मजबूत GDP ग्रोथ, लेकिन चुनौतियां भी मौजूद
चालू वित्त वर्ष की पहली तिमाही में भारतीय अर्थव्यवस्था ने 7.8 फीसदी की शानदार विकास दर दर्ज की, जो उम्मीदों से बेहतर रही। लेकिन दूसरी छमाही में ग्लोबल वित्तीय स्थितियों के सख्त होने और कच्चे तेल की ऊंची कीमतों के चलते रफ्तार धीमी पड़ सकती है। ऐसे में RBI के सामने दोहरा चैलेंज है—महंगाई काबू में रखनी है, लेकिन विकास रफ्तार को भी धीमा नहीं होने देना है।
बैंकिंग सिस्टम में नकदी का बड़ा सवाल
रेपो रेट के अलावा लिक्विडिटी भी MPC बैठक का बड़ा एजेंडा है। सितंबर में बैंकिंग सिस्टम में सरप्लस नकदी 12 लाख करोड़ रुपये तक पहुंच गई थी। RBI ने OMO सेल और VRRR ऑपरेशंस से इसे नियंत्रित किया, जिसके बाद ये आंकड़ा घटकर 4 से 6 लाख करोड़ रुपये के बीच आ गया। 6 अक्टूबर को लिक्विडिटी सरप्लस 5.03 लाख करोड़ रुपये दर्ज हुआ। इस अतिरिक्त नकदी को सोखना भी केंद्रीय बैंक की प्राथमिकता में शामिल है।
घर और गाड़ी का लोन कितना महंगा होगा?
अगर 25 बेसिस प्वाइंट की बढ़ोतरी होती है, तो असर कुछ इस तरह दिख सकता है:
- होम लोन: 50 लाख रुपये के 20 साल के लोन पर आपकी EMI लगभग 800 रुपये प्रति माह बढ़ सकती है। पूरे लोन की अवधि में ये रकम काफी भारी पड़ती है।
- कार लोन: 10 लाख रुपये के 7 साल के लोन पर EMI में लगभग 100 से 120 रुपये का इजाफा संभव है।
- फ्लोटिंग रेट लोन लेने वालों की EMI सबसे पहले प्रभावित होगी, क्योंकि उनकी दरें सीधे रेपो रेट से जुड़ी होती हैं।
अगर आप अभी लोन लेने की सोच रहे हैं, तो दरें बढ़ने से पहले फैसला लेना फायदेमंद साबित हो सकता है। वहीं मौजूदा लोनधारक अपने बैंक से बेहतर रेट पर री-फाइनेंसिंग के विकल्प भी तलाश सकते हैं।